


【2026】住宅ローン金利は上がっている?越谷市で後悔しない注文住宅の資金計画とタイミング
2026年10月現在、住宅ローン金利は日銀の利上げを受けて上昇局面にあります。
日銀は6月と9月の2回にわたって政策金利を引き上げ、「家づくりを今進めて大丈夫か」と迷う方も増えています。
金利上昇は返済額に影響しますが、資金計画に余裕を持たせれば計画を進める選択肢もあります。
この記事では、最新の金利動向と越谷市で「今建てるか、待つか」を判断するポイント、資金計画の立て方を整理します。
金利上昇で家づくりに迷う方へ。越谷市で資金計画から相談できる注文住宅の会社と、後悔しない選び方をチェックする
越谷市の注文住宅ガイド | 越谷市で自慢できる理想の家を手に入れるには?
目次
2026年、住宅ローン金利はどうなっている?日銀利上げの現状
2026年は日銀の利上げが相次ぎ、住宅ローン金利は上昇局面にあります。
まずは政策金利の動きと、ローンへの影響を整理します。
政策金利引き上げの推移(直近の会合での動き)
日銀は2026年9月18日の会合で、政策金利を1.0%程度から1.25%程度へ引き上げました。
利上げは6月16日の会合以来3か月ぶりで、1.25%は1995年以来およそ31年ぶりの水準です。
2024年3月のマイナス金利解除以降、日銀は段階的に利上げを進めてきました。2026年は6月と9月に利上げが実施され、間隔が約3か月となっています。
次回の会合は10月29日・30日に予定されています。
報道では据え置きの公算が大きいとされる一方、12月の追加利上げの可能性も排除されていません。
直近の政策金利の推移は次のとおりです。
| 時期 | 会合結果 | 政策金利(無担保コールレート翌日物の誘導目標) |
|---|---|---|
| 2025年1月 | 引き上げ | 0.25% → 0.5% |
| 2025年12月 | 引き上げ | 0.5% → 0.75% |
| 2026年6月16日 | 引き上げ | 0.75% → 1.0% |
| 2026年7月31日 | 据え置き | 1.00% |
| 2026年9月18日 | 引き上げ | 1.0% → 1.25% |
| 2026年10月29日・30日 | 開催予定 | 結果は未発表 |
出典(2026年10月19日確認):
- 日本銀行
- 野村證券「日銀、予想通り利上げを決定」
- モゲチェック「日銀追加利上げで住宅ローンはいつ上がる?」
- LIMO「2026年の日銀金融政策決定会合」
- HOME’S 投資「日銀利上げの解説」
- Bloomberg「日銀は今月会合で利上げ見送る公算大」
変動金利・固定金利それぞれへの影響
変動金利は政策金利の動きに連動しやすく、固定金利は長期金利の動きに左右されます。
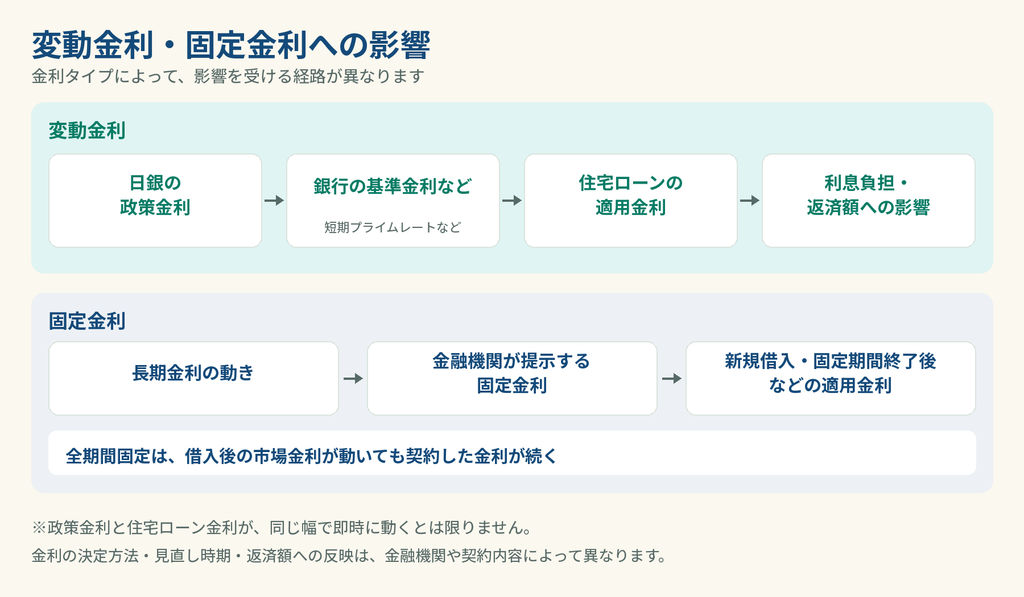
過去の利上げ局面では、日銀の決定から1〜2か月後に各行が短期プライムレート(銀行が優良企業に貸し出す短期の基準金利)を引き上げてきました。
新規借入の変動金利への反映時期は金融機関によって異なり、短期プライムレートの引き上げ後に見直される場合があります。
今回も、早い銀行では10月以降に新規借入の変動金利が順次引き上げられる見込みです。
すでに借りている方への反映時期は、銀行や契約内容によって異なります。
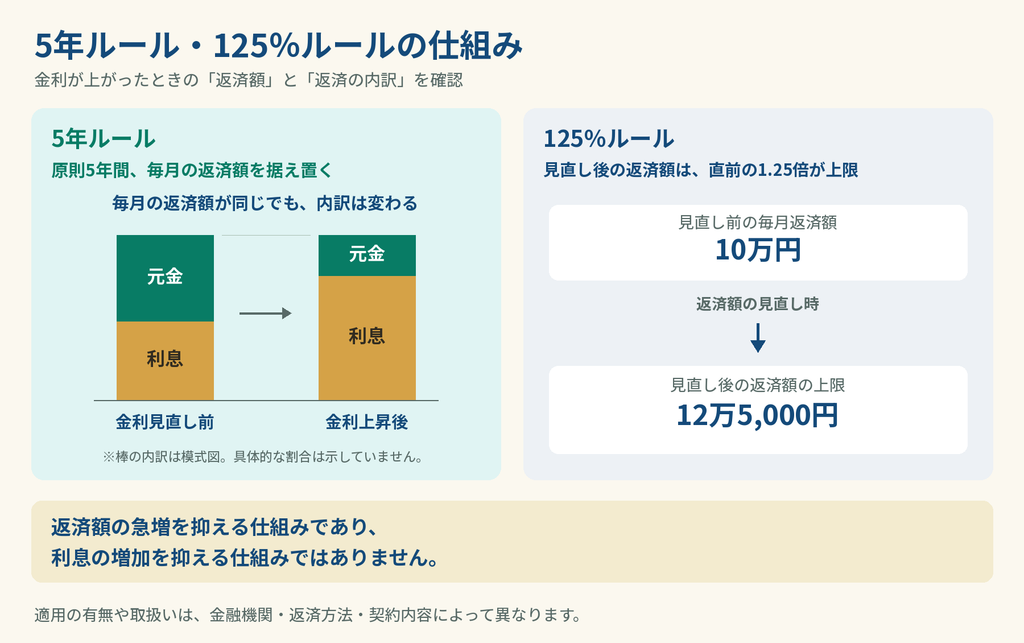
たとえば三菱UFJ銀行では、5年ルールが適用される元利均等返済の場合、金利が見直されても毎月の返済額は原則5年ごとに見直される仕組みと案内されています。
ただし、返済額のうち利息の割合は変わるため、総返済額に影響する可能性があります。
2026年10月の「フラット35」(買取型)は、返済期間21〜35年の場合、金利範囲が年3.83〜5.84%で、最頻金利は年3.83%です。実際の金利は融資率や加入する団体信用生命保険、金利引下げ制度などによって異なります。
出典(2026年10月19日確認):
- モゲチェック「日銀追加利上げで住宅ローンはいつ上がる?」
- 三菱UFJ銀行「変動金利の見直しについて」
- ダイヤモンド不動産研究所「10月の住宅ローン金利推移・動向」
- ゼロシステムズ「2026年10月 住宅ローン金利ランキング」
変動金利と固定金利、結局どちらを選ぶべき?
結論として、決め手は金利が上がっても返済を続けられるかです。
ここでは現在の金利水準と、選び方のポイントを整理します。
現在の金利水準と金利差の目安
2026年10月の変動金利は年1%前後〜1%台前半、フラット35(買取型)は年3.830%で、金利差は約2.7〜2.8ポイントです。
変動金利の低金利帯の例としてイオン銀行が挙げられ、ダイヤモンド不動産研究所では年1.120%、ゼロシステムズでは年1.040%と紹介されています。適用条件や調査時点によって金利が異なるため、比較時には条件の確認が必要です。
2026年10月の10年固定金利は金融機関によって異なり、例えばイオン銀行は年3.73%、UI銀行は年3.37%となっています。
適用金利は借入条件などによって異なるため、同一時点・同一条件で比較することが重要です。
各タイプの金利水準と特徴は次のとおりです。
| 項目 | 変動金利 | 10年固定 | 全期間固定(フラット35) |
|---|---|---|---|
| 金利水準の目安 | 年1.04〜1.30%程度(2026年10月・低金利帯) | 約4.03%(大手3行の平均・2026年10月) | 年3.83%(買取型・2026年10月) |
| 変動金利との差 | ― | 約2.7〜3.0ポイント | 約2.5〜2.8ポイント |
| 金利が上がった場合 | 見直しで返済額や利息の割合が変わる可能性 | 固定期間中は金利が変わらず、終了後に見直し | 借入時の金利が完済まで続く |
| 当初の返済額 | 抑えやすい | 中間 | 大きくなりやすい |
金利差が返済額にどう響くかを、借入額4,000万円の例で見てみましょう。
| 金利の例 | 毎月の返済額 | 総返済額 |
|---|---|---|
| 年1.2%(変動金利の上位行に近い水準) | 約11万6,700円 | 約4,901万円 |
| 年2.0%(1.2%から0.8ポイント上昇した場合) | 約13万2,500円 | 約5,565万円 |
| 年3.83%(フラット35の水準) | 約17万3,100円 | 約7,268万円 |
この試算は、当初の金利が35年間変わらないと仮定した単純計算です。
元利均等返済・ボーナス払いなし・各種手数料を除いた条件で、実際の変動金利は見直しで変わるため、あくまで目安としてご覧ください。
出典(2026年10月19日確認):
- ダイヤモンド不動産研究所「10月の住宅ローン金利推移・動向」
- ゼロシステムズ「2026年10月 住宅ローン金利ランキング」
- リクルート 住まいのお金「【2026年】住宅ローン変動 vs 固定、どちらが正解?」
金利上昇局面で見直したい選び方のポイント
選ぶ基準は、金利の低さよりも「金利が上がっても無理なく返済を続けられるか」です。
変動金利は当初の返済額を抑えやすい一方、金利の見直しによって利息の割合が変わり、契約条件によっては毎月の返済額も変わる可能性があります。
固定金利は当初の返済額が大きくなりやすい反面、返済計画を立てやすい点が特長です。
金利上昇局面では、次の3点を確認すると整理しやすくなります。
- 返済額の余力:金利が1〜2ポイント上がっても家計が成り立つか、試算できているか。
- 家計の変化:教育費などの支出増や、育休・離職による収入変動の見込みがあるか。
- 手元資金:自己資金とは別に、生活費の3〜6か月分を一つの目安として、家計に応じた緊急資金を確保できている
目安として、ある住宅ローン情報サイトでは次のように整理されています。
- 変動を検討しやすい例:借入額や返済期間を抑えられ、金利上昇時にも返済を続けられる余力がある方。
- 固定を検討しやすい例:借入額が大きく返済額の変動を避けたい方、教育費の増加が見込まれる世帯、将来の収入変動に備えたい方。
変動金利を選ぶ場合は、「5年ルール」と「125%ルール」の有無も確認が必要です。
5年ルールは金利が変わっても5年間は返済額を変えない仕組み、125%ルールは見直し後の返済額の上昇を直前の1.25倍までに抑える仕組みです。
一部のネット銀行では適用されない場合があるため、契約前に必ず確認しましょう。
最終的な判断は、金融機関やファイナンシャルプランナーなどの専門家にも相談したうえで行ってください。
出典(2026年10月19日確認):
「今建てる」「待つ」、判断のポイントは?
結論として、「今建てるか、待つか」は金利の見通しよりも、返済に無理がないかで決めるのが安心です。
金利、建築費、家計の余力の3つの視点で整理します。
金利上昇が続く可能性と総返済額への影響
今後も追加利上げが行われるとの予想がありますが、その時期や政策金利の到達水準については見方が分かれています。
第一生命経済研究所は、2026年12月に1.50%、2027年6月に2.00%への利上げを予想しています。
別のエコノミストの予想では、2027年末に政策金利が2.25%になるとの見方もあります。
いずれも予想であり、確定した見通しではありません。
金利が上がると返済額がどう変わるか、借入額4,000万円・35年返済の例で比べてみましょう。
| 金利の例 | 毎月の返済額 | 年1.2%との差(月) | 総返済額 | 年1.2%との差(総額) |
|---|---|---|---|---|
| 年1.2% | 約11万6,700円 | ― | 約4,901万円 | ― |
| 年1.7% | 約12万6,400円 | 約9,700円 | 約5,310万円 | 約409万円 |
| 年2.2% | 約13万6,600円 | 約2万円 | 約5,739万円 | 約839万円 |
| 年2.7% | 約14万7,300円 | 約3万600円 | 約6,188万円 | 約1,287万円 |
金利が0.5ポイント上がるごとに、毎月の返済額は約1万円ずつ増える計算です。
実際の変動金利は見直しのたびに変わるため、この表は借入当初から各金利が続いた場合の単純比較です。
元利均等返済・ボーナス払いなし・各種手数料を除いた条件で、あくまで目安としてご覧ください。
出典(2026年10月19日確認):
建築資材価格の高止まりもあわせて考える
金利だけでなく建築費の動きも、「今建てるか、待つか」を決める大きな判断材料になります。
建設物価調査会の建築費指数(東京・2015年平均=100)では、木造住宅の工事原価が2026年5月(暫定)で149.6となり、前年同月比は5.6%の上昇です。
2026年4月更新のSUUMOの記事では、建築費は今後下がる可能性が低く、木材価格も高止まりが続いていると解説されています。
待っている間に金利が下がっても、建築費の上昇で全体の負担が増えることも考えられます。
金利が下がるとは限らないため、建築を待つ場合は、自己資金を増やしたり希望条件を整理したりする準備期間として活用する方法もあります。
補助金も年度ごとに内容が変わるため、利用を考える場合は最新の公式情報を確認しましょう。
「今建てるか、待つか」の整理には、次のチェックリストが役立ちます。
| 確認項目 | 「今建てる」を検討しやすい状態 | 「待つ」を検討したほうがよい状態 |
|---|---|---|
| 返済額の余力 | 金利が1〜2ポイント上がっても家計が成り立つと試算できている | 金利が上がると返済が厳しくなる |
| 手元資金 | 自己資金と、生活費の3〜6か月分を目安とした緊急資金がある | 自己資金や緊急資金が少ない |
| 住まいの時期 | 入学や転勤など、住み替えの時期の目安がある | 時期に決まりがなく、数年先でも困らない |
| 土地・プラン | 土地が決まり、希望条件も固まっている | 土地探しや条件の整理がこれから |
| 建築費の見積もり | 見積もりが出ており、予算内に収まっている | 見積もりが予算を上回っている |
「今建てる」に当てはまる項目が多ければ計画を進める余地があり、「待つ」に当てはまる項目が多ければ準備を優先するのが一つの目安です。
最終的な判断は、金融機関やファイナンシャルプランナーなどの専門家にも相談したうえで行ってください。
出典(2026年10月19日確認):
金利上昇時代に備える資金計画の立て方
金利上昇時代の資金計画は、上限まで借りず、金利が上がっても払える水準に抑えることが基本です。
自己資金と返済負担率の目安、光熱費まで含めた考え方を整理します。
自己資金・返済負担率の目安
返済負担率は、金融機関の審査基準の上限だけで判断せず、20%前後を一つの参考値として、家計の支出や将来の収入変動も踏まえて検討しましょう。
返済負担率とは、年収に占める年間返済額の割合です。
フラット35の利用条件では、年収400万円未満で30%以下、400万円以上で35%以下が基準とされています。
一方、住宅金融支援機構の調査では、返済負担率が15%超〜20%以内の利用者が26.2%で最多とされています。
年収600万円・35年返済の例で、返済負担率と金利に応じた借入額の目安を見てみましょう。
| 返済負担率 | 毎月の返済額 | 借入額の目安(年1.2%) | 借入額の目安(年2.2%) | 減る金額 |
|---|---|---|---|---|
| 20% | 10万円 | 約3,428万円 | 約2,927万円 | 約501万円 |
| 25% | 12.5万円 | 約4,285万円 | 約3,659万円 | 約626万円 |
| 30% | 15万円 | 約5,142万円 | 約4,391万円 | 約751万円 |
| 35% | 17.5万円 | 約5,999万円 | 約5,123万円 | 約877万円 |
同じ返済額でも、金利が1.2%から2.2%に上がると、借入額の目安は約500万〜880万円下がります。
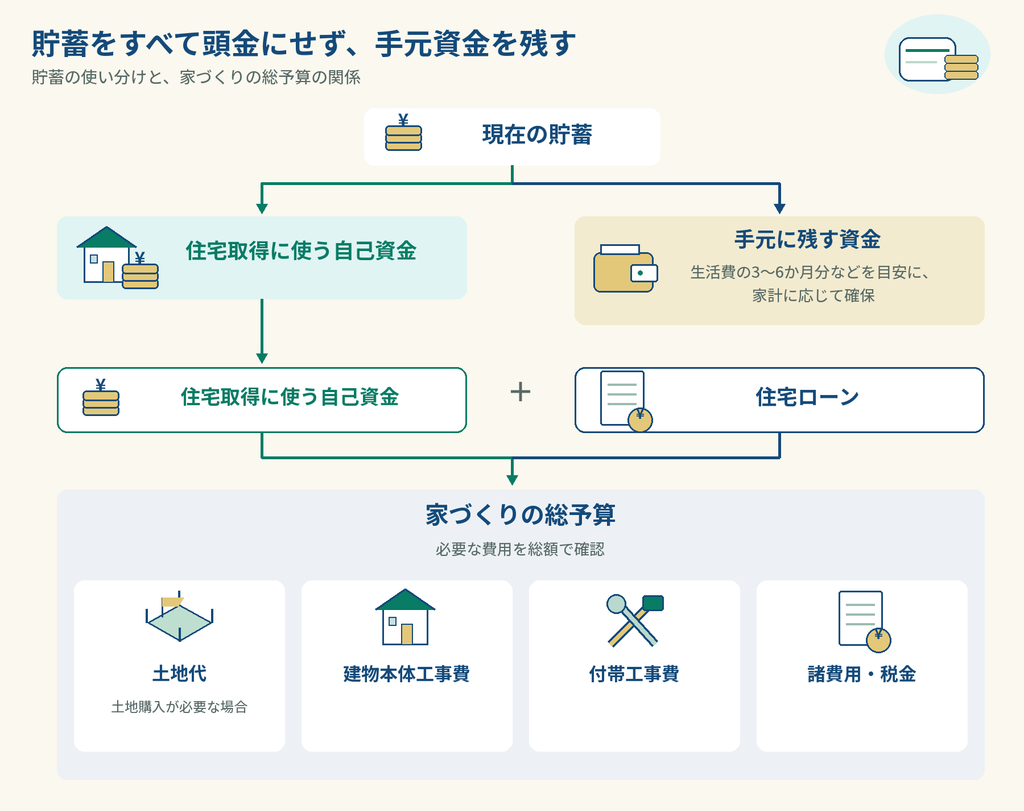
自己資金をすべて頭金に充てるのではなく、生活費の3〜6か月分などを目安に、家計の状況に応じた緊急資金を手元に残すことも大切です。
注文住宅では建物本体のほかに、付帯工事費・諸費用・税金も必要なため、早めに総額を確認しましょう。
資金計画について相談できる住宅会社の一つが、ナチュラルワークスです。
公式サイトでは、家づくりの予算上限や土地代・諸費用を整理する「家づくりマネー相談会」の開催実績が紹介されています。また、間取りに関する相談会も開催されています。
出典(2026年10月19日確認):
- 楽天銀行「【フラット35】商品詳細説明書」
- SBI新生銀行「住宅ローンコラム」(住宅金融支援機構の調査を紹介)
- みずほ銀行「注文住宅にかかる費用」
- リクルート 住まいのお金「【2026年】住宅ローン変動 vs 固定、どちらが正解?」
- ナチュラルワークス公式サイト
高断熱住宅は長期的な光熱費の削減効果も判断材料に
高断熱の家は初期費用が高くなる場合がある一方、年間の光熱費を抑えられる可能性があります。
国土交通省の資料では、東京23区等の戸建住宅の年間光熱費は、省エネ基準ぎりぎりの住宅で約23.9万円、ZEH水準で約19.3万円とされています。
| 住宅の水準(東京23区等・戸建) | 年間光熱費 | 省エネ基準ぎりぎりとの差 |
|---|---|---|
| 省エネ基準をぎりぎり満たす住宅 | 約23.9万円 | ― |
| ZEH水準 | 約19.3万円 | 約4.6万円 |
| ZEH水準+太陽光発電 | 約15.3万円 | 約8.6万円 |
省エネ基準をぎりぎり満たす住宅とZEH水準の住宅との差額は年間約4.6万円で、月に直すと約3,800円です。
金利が1.2%から1.7%に上がると、借入4,000万円の返済額は月約9,700円増えます。
光熱費の差だけですべてを補えるわけではありませんが、負担の一部をやわらげる要素になります。
この試算は、2021年3月に取りまとめられたエネルギー料金単価などを使用した、2022年11月時点の国土交通省の参考データです。
現在の光熱費や実際の住宅の使用条件とは異なるため、あくまで目安としてご覧ください。
仕様によって建築費も変わるため、建築費・ローン返済・光熱費を合計した総額で比べましょう。
ナチュラルワークスは、断熱性能の高い住宅や自然素材を特徴とし、モデルハウスで木の香りや室内の空気環境を体感できると案内しています。
出典(2026年10月19日確認):
Q1. 今からでも金利は上がりますか?
A. 上がる可能性はありますが、確定した見通しではありません。
次回の日銀会合は10月29日・30日に予定され、報道では据え置きの公算が大きいとされています。
一方、第一生命経済研究所は2026年12月に1.50%への利上げを予想しています。
返済計画は、金利が1〜2ポイント上がった場合でも家計が成り立つかを確認することが大切です。
Q2. 固定金利に変えるべきですか?
A. 一概には言えず、返済の余力と家計の見通しで判断します。
フラット35(買取型)は年3.830%と、変動金利の1%台前半より高い水準です。
当初の返済額は固定のほうが大きくなりやすい一方、完済までの返済計画は立てやすくなります。
すでに借りている方が借り換える場合は、諸費用も含めた総額で比較することが必要です。
最終判断は、金融機関やファイナンシャルプランナーなどの専門家にもご相談ください。
出典(2026年10月19日確認):
資金計画も相談できる、越谷市で検討したい注文住宅会社2選
金利上昇局面で資金計画を検討する際の相談先として、公式サイトで資金計画に関する案内を確認できる注文住宅会社2社を紹介します。
比較の軸は、特徴・強み、相談体制、向いている人の3点です。
NATURAL WORKS ナチュラルワークス

| 屋号 | NATURAL WORKS |
|---|---|
| 会社名 | 有限会社小林創建 |
| 住所 | 〒340-0056 埼玉県草加市新栄3-13-15 |
| 電話番号 | 0120-600-803 |
| 公式URL | https://www.natural-space.jp/ |
ナチュラルワークスは、戸建新築の注文住宅や、自然素材を用いた増改築、耐震診断・補強などを手がける工務店です。
断熱性能の高い住宅を提供し、モデルハウスでは本物の木の香りと調湿された空気を体感できる点が特徴です。
太陽の光や風を活かすパッシブデザインを得意とし、夏涼しく冬暖かい空間づくりを目指しています。
予算に応じた家づくりの目安を相談できる「家づくりマネー相談会」が案内されており、資金計画の段階から相談できる点が特徴です。
モデルハウスは草加市にあり、実際の空気感を確かめながら検討できます。
高断熱や自然素材の家を、無理のない資金計画で検討したい方に向いています。
◯ナチュラルワークスのHPでくわしく確認する
ナチュラルワークス公式HPはこちら
◯合わせて読みたい記事
ナチュラルワークスの評判は?特徴・口コミ・他社比較まで徹底解説
一条工務店

| 会社名 | 株式会社一条工務店 |
|---|---|
| 住所 | 新越谷展示場: 〒343-0846 埼玉県越谷市登戸町40-34 TBSハウジング新越谷会場 |
| 電話番号 | 048-961-1911 |
| 公式URL | https://www.ichijo.co.jp/guide/detail/?exhId=524 |
一条工務店は、注文住宅を手がける住宅メーカーで、公式サイトでは累積約20万棟の建築実績を掲げています。
外内ダブル断熱構法による高い断熱性能に加え、全館床暖房や大容量の太陽光発電・蓄電池などが特徴です。
また、枠組壁工法の商品で断熱等級6以上を標準仕様としています。さらに2026年4月からは、主力商品の「グラン・スマート」「アイ・スマート」で断熱等級7を標準仕様としています。ただし、建築地やプラン、採用する仕様によっては対応できない場合があります。
長期30年保証やスマホアプリ「i・サポ」といったサポートも案内されています。
性能の高さに加え、住宅ローン「i-flat」や「なんでも相談室」など、資金面や住まいに関する相談体制が整えられている点も特徴です。
展示場の場所は、公式サイトの展示場検索で確認できます。
住宅性能や設備、保証まで重視して、住まいを選びたい方に向いています。
◯合わせて読みたい記事
一条工務店の評判は?特徴・口コミ・他社比較まで徹底解説
まとめ
住宅ローン金利は上昇局面にありますが、返済に無理のない資金計画があれば、家づくりを進める選択肢は残ります。
日銀は2026年9月に政策金利を1.25%程度へ引き上げ、今後も追加利上げの可能性があります。
判断の軸は、金利の見通しよりも「金利が上がっても払えるか」です。
返済負担率20%前後を一つの参考値とし、緊急資金を手元に残しながら、家計の状況に合った資金計画を立てましょう。
建築費の動向に加え、高断熱住宅の初期費用と光熱費の違いも踏まえ、長期的な総額で比較することが大切です。
最終的な判断は、金融機関やファイナンシャルプランナーなどの専門家にもご相談ください。
資金計画から相談したい方は、次の2社も比較してみてください。
| 比較項目 | ナチュラルワークス | 一条工務店 |
|---|---|---|
| 主な特徴 | 断熱性能の高い住宅・自然素材・パッシブデザイン | 断熱等級6以上を標準仕様とする商品・全館床暖房・太陽光発電・蓄電池 |
| お金の相談 | 家づくりマネー相談会を案内 | 住宅ローン「i-flat」・なんでも相談室 |
| 体感できる場 | 草加市のモデルハウス | 公式サイトの展示場検索で確認 |
| 向いている人 | 自然素材と高断熱の家を、無理のない資金計画で検討したい方 | 住宅性能・設備・保証まで重視して選びたい方 |
◯この記事を読んだ方におすすめの記事はこちら
注文住宅の相場と総額の目安は?越谷市で自由設計と高性能な家づくりを解説
